
Gold Investment 2026: फिजिकल गोल्ड, Gold ETF, सॉवरेन गोल्ड बॉन्ड और डिजिटल गोल्ड में अंतर जानें। टैक्स नियम, फायदे और सही निवेश विकल्प की पूरी जानकारी हिंदी में।

भारत में सोने (Gold) का केवल आर्थिक महत्व ही नहीं, बल्कि एक गहरा सांस्कृतिक और भावनात्मक जुड़ाव भी है। सदियों से हमारे परिवारों में शादी-ब्याह, त्योहारों या बुरे वक्त के सहारे के लिए सोने के गहने या सिक्के खरीदे जाते रहे हैं। जब भी महंगाई बढ़ती है या शेयर बाज़ार में बड़ी गिरावट आती है, तो सोना एक सुरक्षित ढाल (Safe Haven Asset) बनकर निवेशकों की पूंजी की रक्षा करता है।
लेकिन क्या आप जानते हैं कि आज के समय में केवल सोने के गहने खरीदकर अपनी अलमारी में रखना निवेश का सबसे घाटे वाला सौदा हो सकता है? गहने खरीदते ही 10% से 20% पैसा केवल ‘मेकिंग चार्ज’ (Making Charges) और 3% जीएसटी में कट जाता है, और जब आप उसे बेचने जाते हैं तो सुनार फिर से कटाई कर लेता है।
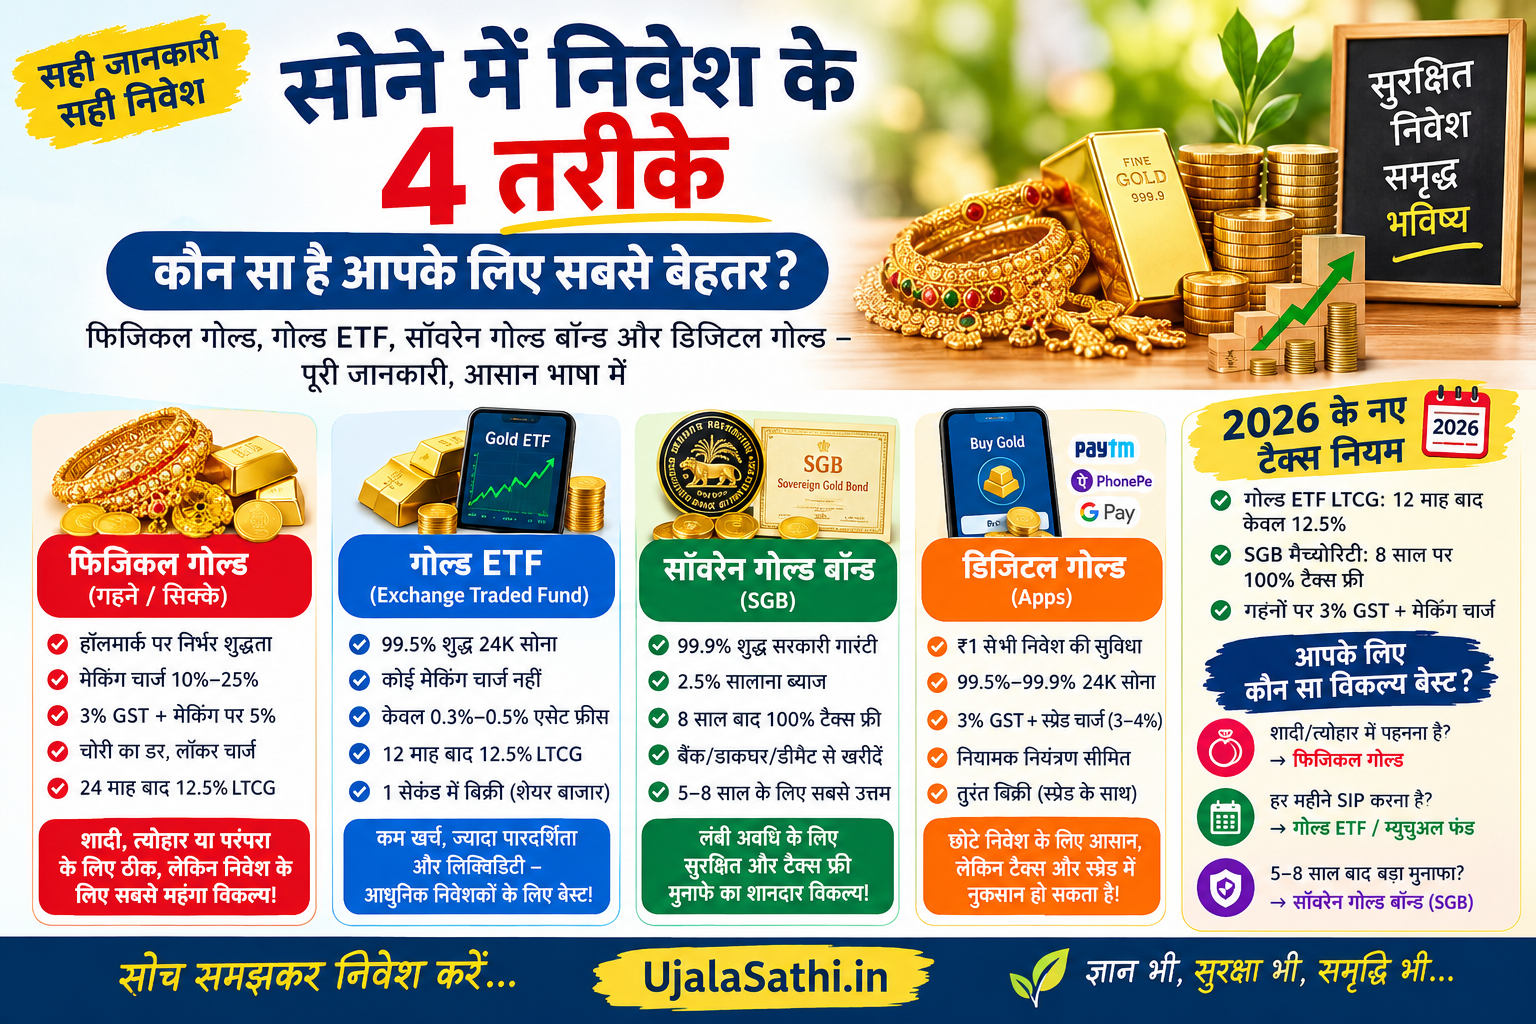
आज के आधुनिक भारत में सोने में निवेश करने के 4 अलग-अलग रास्ते मौजूद हैं। इस विस्तृत गाइड में हम बिल्कुल सरल, दोस्ताना और व्यावहारिक हिंदी में समझेंगे कि फिजिकल गोल्ड, गोल्ड ETF, सॉवरेन गोल्ड बॉन्ड (SGB) और डिजिटल गोल्ड में क्या अंतर है, 2026 के नए टैक्स नियम क्या हैं और आपके लिए कौन सा विकल्प सबसे ज़्यादा मुनाफा देगा।
1. सोने में निवेश के 4 तरीके: कौन सा क्या है?
- फिजिकल गोल्ड (Physical Gold): सर्राफा बाज़ार या ज्वैलर से खरीदे जाने वाले पारंपरिक सोने के गहने, बिस्कुट या सिक्के।
- गोल्ड ईटीएफ (Gold ETF – Exchange Traded Funds): यह शेयर बाज़ार में लिस्टेड एक म्यूचुअल फंड यूनिट होती है, जो 99.5% शुद्ध 24-कैरेट सोने के भाव को ट्रैक करती है। इसे आप डीमैट खाते से 1 शेयर की तरह कभी भी खरीद-बेच सकते हैं (DSP Mutual Fund Gold ETF गाइड)।
- सॉवरेन गोल्ड बॉन्ड (SGB – Sovereign Gold Bond): भारतीय रिज़र्व बैंक (RBI) द्वारा भारत सरकार की ओर से जारी किए जाने वाले सरकारी बॉन्ड। इसमें सोने के भाव में बढ़ोतरी के साथ-साथ सालाना 2.50% का पक्का ब्याज भी मिलता है (RBI SGB आधिकारिक FAQs)।
- डिजिटल गोल्ड (Digital Gold): Paytm, PhonePe या Google Pay जैसे मोबाइल वॉलेट्स पर मात्र ₹1 या ₹100 से खरीदा जाने वाला 24K डिजिटल सोना।
2. चारों विकल्पों की सीधी तुलना (Mega Comparison Table)
आइए एक ही नज़र में समझें कि कौन सा विकल्प आपकी जेब के लिए कितना फायदेमंद है:
| तुलना का आधार | फिजिकल गोल्ड (गहने/सिक्के) | गोल्ड ईटीएफ (Gold ETF) | सॉवरेन गोल्ड बॉन्ड (SGB) | डिजिटल गोल्ड (Apps) |
|---|---|---|---|---|
| शुद्धता की गारंटी | हॉलमार्क पर निर्भर (22K या 18K) | 99.5% शुद्ध 24K सोना | 99.9% शुद्ध सरकारी गारंटी | 99.5% – 99.9% 24K |
| मेकिंग चार्ज (Making Charge) | 10% से 25% का भारी नुकसान | शून्य (0%) | शून्य (0%) | शून्य (0%) |
| अतिरिक्त ब्याज (Interest) | कुछ नहीं (0%) | कुछ नहीं (0%) | 2.50% प्रति वर्ष पक्का ब्याज (RBI) | कुछ नहीं (0%) |
| खरीद पर टैक्स (GST) | 3% GST + मेकिंग पर 5% | शून्य (0% GST) | शून्य (0% GST) | 3% GST कटता है |
| चोरी का डर और लॉकर चार्ज | बहुत अधिक (बैंक लॉकर का खर्च) | शून्य (Demat में सुरक्षित) | शून्य (सरकारी बॉन्ड) | शून्य (वॉल्ट में सुरक्षित) |
| मैच्योरिटी पर कैपिटल गेन टैक्स | 24 माह बाद 12.5% LTCG | 12 माह बाद 12.5% LTCG (AMFI) | 8 साल मैच्योरिटी पर 100% टैक्स फ्री! | 24 माह बाद 12.5% LTCG |
| निकासी (Liquidity) | सुनार के पास जाना होगा | शेयर बाज़ार में 1 सेकंड में बिक्री | शेयर बाज़ार में ट्रेड या 5 साल बाद एग्जिट | ऐप पर तुरंत बिक्री (स्प्रेड चार्ज के साथ) |
3. गहने खरीदने में क्यों होता है 20% का सीधा घाटा?
मान लीजिए आपने ₹1,00,000 का सोना गहने के रूप में खरीदा:
- सोने की मूल कीमत: ₹1,00,000
- मेकिंग चार्ज (औसतन 15%): ₹15,000
- 3% जीएसटी (सोने व मेकिंग पर): लगभग ₹3,450
- आपकी जेब से कुल खर्च: ₹1,18,450
अब अगर आप अगले ही दिन इसे वापस बेचने जाएं, तो ज्वैलर केवल ₹1,00,000 के शुद्ध सोने के भाव पर ही बात करेगा—यानी खरीदते ही आपका ₹18,450 (लगभग 18.5%) का नुकसान हो चुका है। इसीलिए समझदार निवेशक कभी भी निवेश के उद्देश्य से गहने नहीं खरीदते!
4. गोल्ड ईटीएफ (Gold ETF) क्यों है सबसे आधुनिक विकल्प?
यदि आप हर महीने ₹500, ₹1,000 या ₹2,000 सोने में जमा करना चाहते हैं, तो गोल्ड ईटीएफ सबसे शानदार और पारदर्शी विकल्प है:
- 1 यूनिट से शुरुआत: आप मात्र 1 यूनिट (लगभग ₹60 से ₹80 या 1 ग्राम सोने के बराबर) से शेयर बाज़ार में निवेश शुरू कर सकते हैं।
- कम खर्चे (Low Expense Ratio): इसमें कोई मेकिंग चार्ज नहीं होता, केवल फंड हाउस का 0.3% से 0.5% का वार्षिक मैनेजमेंट चार्ज होता है।
- नया टैक्स नियम 2026 (AMFI टैक्स रिपोर्ट):
- भारत सरकार के नए नियमों के तहत लिस्टेड गोल्ड ईटीएफ का लॉन्ग-टर्म होल्डिंग पीरियड घटाकर मात्र 12 महीने (1 साल) कर दिया गया है!
- 12 महीने बाद बेचने पर मुनाफे पर केवल 12.5% का रियायती LTCG टैक्स लगता है (12 महीने से पहले बेचने पर स्लैब के अनुसार टैक्स)।
- डीमैट खाता न हो तो? यदि आपके पास डीमैट खाता नहीं है, तो आप ‘गोल्ड म्यूचुअल फंड’ (Gold Mutual Fund / Fund of Funds) में सामान्य बैंक खाते से मासिक SIP भी शुरू कर सकते हैं।
5. सॉवरेन गोल्ड बॉन्ड (SGB): 100% टैक्स फ्री मुनाफा और 2.5% ब्याज
यदि आप अपने पैसे को 5 से 8 साल के लिए सोने में लगाना चाहते हैं, तो भारत सरकार का सॉवरेन गोल्ड बॉन्ड (SGB) दुनिया का सबसे बेहतरीन विकल्प है:
- सोने का भाव + 2.5% का अतिरिक्त ब्याज: यदि सोने का भाव 8 साल में 80% बढ़ता है, तो आपको वह 80% मुनाफा तो मिलेगा ही, साथ ही आपके मूल निवेश पर हर साल 2.5% का पक्का ब्याज छमाही आधार पर सीधे आपके बैंक खाते में मिलता रहेगा!
- 100% टैक्स फ्री मैच्योरिटी (RBI SGB Scheme): आयकर अधिनियम की धारा 47 के अनुसार, जब 8 साल बाद आपका बॉन्ड मैच्योर होता है, तो आरबीआई से मिलने वाले पूरे कैपिटल गेन पर आपको ₹1 का भी टैक्स नहीं देना पड़ता।
- गोल्ड बॉन्ड कहां से खरीदें? आप इसे अपने बैंक की नेट बैंकिंग (SBI, HDFC, ICICI), डाकघर, या डीमैट खाते से सेकेंडरी मार्केट में आसानी से खरीद सकते हैं।
6. डिजिटल गोल्ड की सच्चाई: क्या इसमें निवेश करना चाहिए?
Paytm, PhonePe या Jar ऐप पर दिखने वाला ‘डिजिटल गोल्ड’ युवाओं में बहुत लोकप्रिय है क्योंकि इसमें ₹1 से भी निवेश हो जाता है। लेकिन इसमें दो बड़ी कमियां हैं:
- 3% जीएसटी का नुकसान: हर बार डिजिटल गोल्ड खरीदते ही 3% जीएसटी कट जाता है।
- स्प्रेड चार्ज (Spread Gap): ऐप पर सोने का ‘खरीद भाव’ (Buy Price) और ‘बिक्री भाव’ (Sell Price) में हमेशा 3% से 4% का अंतर होता है। यानी अगर आप खरीदकर तुरंत बेचेंगे, तो आपको 6% से 7% का नुकसान हो जाएगा।
- नियामक (Regulator) की कमी: डिजिटल गोल्ड सेबी (SEBI) या आरबीआई के सीधे नियंत्रण में नहीं आता, बल्कि निजी कंपनियों (जैसे Augmont, SafeGold, MMTC-PAMP) द्वारा संचालित होता है।
7. आपके लिए कौन सा विकल्प बेस्ट है? (Final Action Plan)
- यदि बेटी की शादी 5-8 साल बाद है: आंख बंद करके सॉवरेन गोल्ड बॉन्ड (SGB) चुनें। इसमें अतिरिक्त 2.5% ब्याज भी मिलेगा और मैच्योरिटी पर पूरा पैसा टैक्स-फ्री रहेगा।
- यदि हर महीने थोड़ा-थोड़ा निवेश करना चाहते हैं (SIP): गोल्ड ईटीएफ (Gold ETF) या गोल्ड म्यूचुअल फंड चुनें। जब चाहें तब बेचकर एक दिन में पैसा बैंक में ले सकते हैं।
- यदि शादी या त्योहार में तुरंत पहनना है: तभी फिजिकल गोल्ड खरीदें, लेकिन कम से कम मेकिंग चार्ज (8-10%) वाले हॉलमार्क गहने ही लें।
8. अक्सर पूछे जाने वाले सवाल (FAQs)
प्रश्न 1: क्या अपने कुल पोर्टफोलियो का कितना हिस्सा सोने में रखना चाहिए?
उत्तर: वित्तीय योजनाकारों के अनुसार, किसी भी निवेशक को अपनी कुल जमा पूंजी का 10% से 15% हिस्सा सोने में रखना चाहिए। यह शेयर बाज़ार के क्रैश और महंगाई के समय आपके पोर्टफोलियो को स्थिरता देता है।
प्रश्न 2: क्या गोल्ड ईटीएफ को बेचकर असली सोना घर लाया जा सकता है?
उत्तर: आमतौर पर गोल्ड ईटीएफ को बेचकर सीधे बैंक खाते में नकदी (Cash) मिलती है। हालांकि, यदि आपके पास 1 किलो या उससे अधिक सोने के बराबर बड़ी यूनिट्स हैं, तो कुछ फंड हाउस फिजिकल डिलीवरी का विकल्प भी देते हैं।
प्रश्न 3: क्या सॉवरेन गोल्ड बॉन्ड पर बैंक से लोन मिल सकता है?
उत्तर: हाँ, SGB सरकारी प्रतिभूति (Government Security) है। आप इसे बैंक या एनबीएफसी के पास गिरवी रखकर कम ब्याज पर आसानी से गोल्ड लोन ले सकते हैं (RBI SGB FAQs)।
महत्वपूर्ण आधिकारिक लिंक्स (Official Links)
- आरबीआई सॉवरेन गोल्ड बॉन्ड आधिकारिक FAQs: Reserve Bank of India – SGB Scheme FAQs
- आरबीआई स्वर्ण भारत एवं गोल्ड बॉन्ड अधिसूचनाएं: RBI Swarna Bharat & SGB Details
- एमफी इंडिया गोल्ड ईटीएफ टैक्स गाइड: AMFI – Tax Regime for Mutual Funds
- डीएसपी म्यूचुअल फंड गोल्ड ईटीएफ विश्लेषण: DSP Mutual Fund – Gold ETF Taxation Guide
- टाटा म्यूचुअल फंड कैपिटल गेन्स टैक्स रिपोर्ट: Tata Mutual Fund Capital Gains Analysis
महत्वपूर्ण सूचना: UjalaSathi.in पर दी गई जानकारी आधिकारिक वेबसाइटों, सरकारी सूचनाओं, संबंधित विभागों के दिशा-निर्देशों और विश्वसनीय स्रोतों के आधार पर सरल हिंदी में प्रस्तुत की जाती है। हमारा उद्देश्य पाठकों तक सही, उपयोगी और जानकारीपूर्ण सामग्री पहुँचाना है। हालांकि, नियमों, तिथियों, शुल्क और पात्रता में समय-समय पर बदलाव हो सकते हैं। इसलिए किसी भी योजना का लाभ लेने, आवेदन करने या महत्वपूर्ण निर्णय लेने से पहले संबंधित विभाग की आधिकारिक वेबसाइट पर जानकारी की पुष्टि अवश्य करें। किसी भी त्रुटि या बदलाव के लिए आधिकारिक सूचना को ही अंतिम मानें।