
NPS 2026 की पूरी जानकारी हिंदी में जानें। नेशनल पेंशन सिस्टम के नियम, 80CCD टैक्स लाभ, रिटायरमेंट फंड, पेंशन गणना और ऑनलाइन PRAN खाता खोलने की प्रक्रिया समझें।
1. प्रस्तावना: बुढ़ापे में सम्मान और नियमित आय की सबसे मजबूत गारंटी
जीवन में हर कोई चाहता है कि 60 वर्ष की उम्र के बाद जब नौकरी या काम बंद हो जाए, तब भी हर महीने के पहले दिन एक पक्की और सम्मानजनक पेंशन सीधे बैंक खाते में आती रहे। महंगाई के इस दौर में केवल बैंक एफडी (FD) या बचत खाते के भरोसे बुढ़ापा सुरक्षित नहीं काटा जा सकता, क्योंकि महंगाई दर (Inflation) आपके पैसों की वास्तविक कीमत को धीरे-धीरे घटा देती है।
भारतीय नागरिकों को रिटायरमेंट के बाद वित्तीय सुरक्षा देने के उद्देश्य से भारत सरकार द्वारा स्थापित पेंशन फंड नियामक और विकास प्राधिकरण (PFRDA – Pension Fund Regulatory and Development Authority) द्वारा संचालित नेशनल पेंशन सिस्टम (National Pension System – NPS) आज देश का सबसे कम लागत वाला और सबसे अधिक रिटर्न देने वाला रिटायरमेंट उत्पाद बन चुका है।
NPS केवल एक निवेश योजना नहीं है, बल्कि यह टैक्स बचाने (धारा 80C के अलावा अतिरिक्त ₹50,000 की छूट) और कंपाउंडिंग ब्याज की ताकत से ₹1 करोड़ से ₹2 करोड़ तक का भारी-भरकम वेल्थ फंड तैयार करने का अचूक जरिया है।
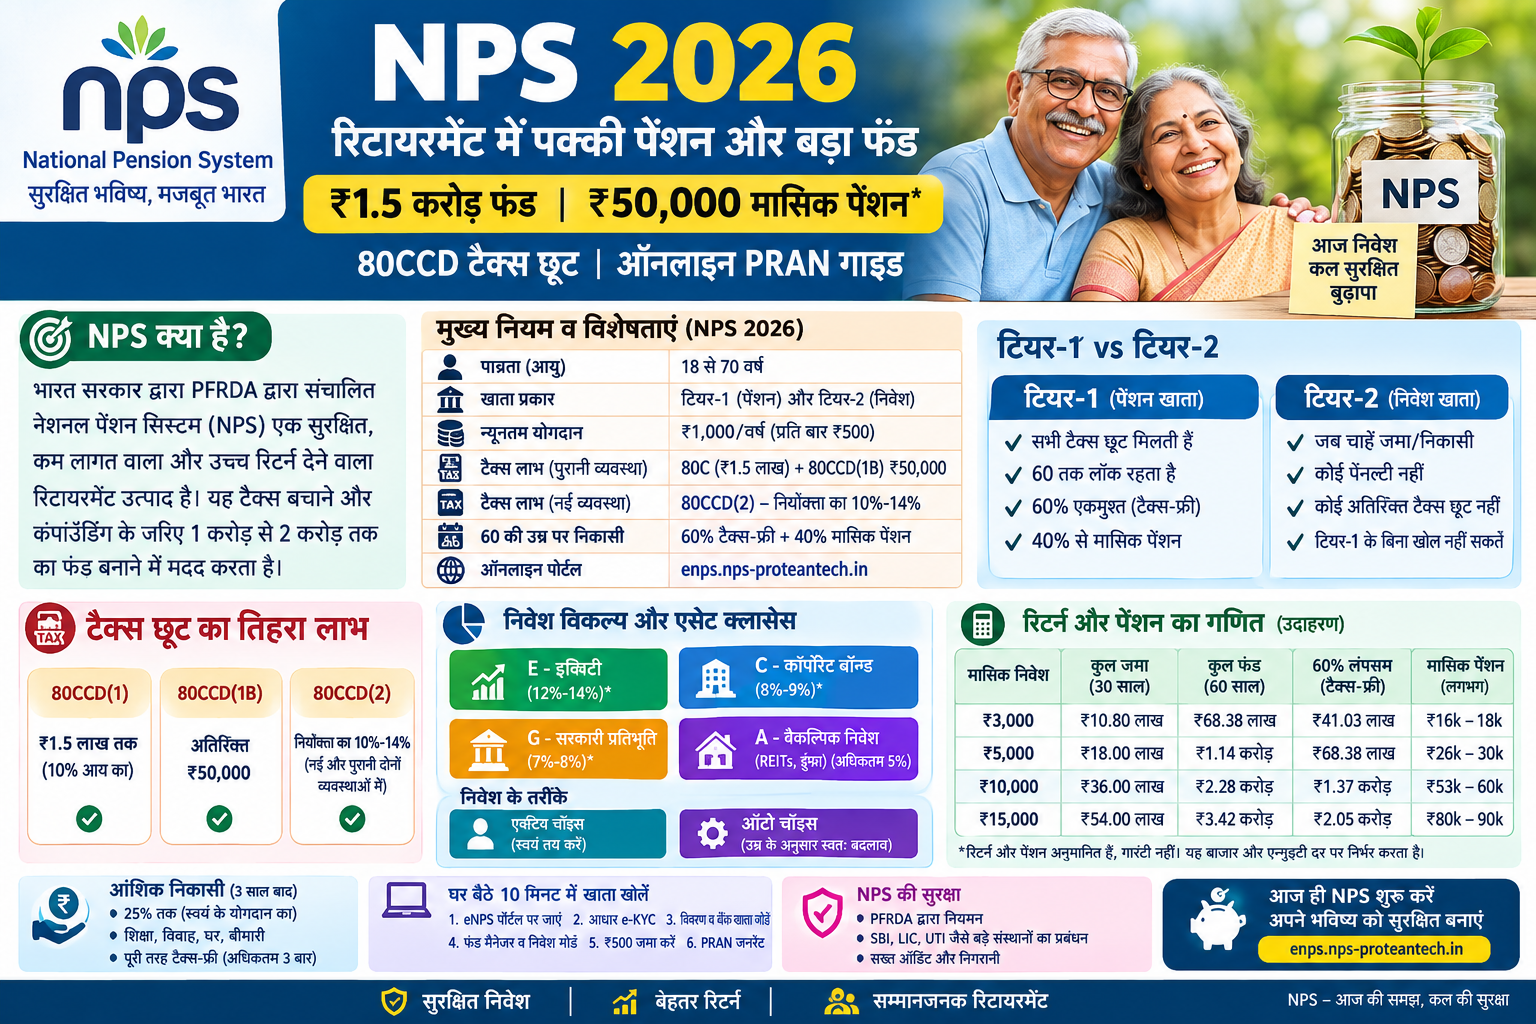
2. त्वरित अवलोकन: NPS 2026 के मुख्य नियम व विशेषताएं
एनपीएस ट्रस्ट (NPS Trust) के आधिकारिक नियमों के अनुसार योजना की मुख्य रूपरेखा नीचे तालिका में दी गई है:
| प्रमुख पहलू | आधिकारिक नियम व विवरण |
|---|---|
| योजना का नाम | नेशनल पेंशन सिस्टम (NPS) |
| नियामक संस्था | पेंशन फंड नियामक और विकास प्राधिकरण (PFRDA) |
| पात्रता (आयु सीमा) | 18 से 70 वर्ष का कोई भी भारतीय नागरिक |
| खाते का प्रकार | टियर-1 (अनिवार्य पेंशन खाता) और टियर-2 (स्वैच्छिक बचत खाता) |
| न्यूनतम वार्षिक योगदान | टियर-1 में न्यूनतम केवल ₹1,000 प्रति वर्ष (प्रति बार न्यूनतम ₹500) |
| टैक्स लाभ (पुरानी व्यवस्था) | 80C (₹1.5 लाख) + 80CCD(1B) के तहत अतिरिक्त ₹50,000 की विशेष छूट |
| टैक्स लाभ (नई व्यवस्था) | 80CCD(2) के तहत नियोक्ता (कंपनी) का 10% से 14% तक योगदान टैक्स-फ्री |
| 60 की उम्र पर निकासी | कुल जमा फंड का 60% एकमुश्त 100% टैक्स-फ्री + 40% से आजीवन मासिक पेंशन |
| ऑनलाइन पोर्टल | enps.nps-proteantech.in एवं npscra.proteantech.in |
3. टियर-1 और टियर-2 खाते में क्या अंतर है? (Tier 1 vs Tier 2)
NPS में खाता खुलवाने पर आपको 12 अंकों का एक विशिष्ट PRAN (Permanent Retirement Account Number) मिलता है। इसके तहत दो प्रकार के खाते होते हैं:
- टियर-1 खाता (Tier-1 Account – रिटायरमेंट पेंशन खाता):
यह मुख्य खाता है। इसमें सभी टैक्स छूट मिलती हैं। इस खाते में जमा पैसा 60 वर्ष की आयु तक लॉक रहता है ताकि आपका रिटायरमेंट फंड सुरक्षित रहे। 60 वर्ष पूरे होने पर 60% पैसा टैक्स-फ्री निकाल सकते हैं और 40% से मासिक पेंशन शुरू होती है। - टियर-2 खाता (Tier-2 Account – सामान्य निवेश खाता):
यह एक म्यूचुअल फंड या बैंक बचत खाते की तरह होता है। इसमें आप जब चाहें पैसा जमा कर सकते हैं और जब चाहें बिना किसी पेनल्टी के निकाल सकते हैं। हालांकि, इसमें कोई अतिरिक्त टैक्स छूट नहीं मिलती। टियर-2 खाता खोलने के लिए सक्रिय टियर-1 खाता होना अनिवार्य है।
4. NPS में टैक्स छूट का तिहरा लाभ (Triple Tax Advantage)
NPS टैक्स बचाने के मामले में भारत का सबसे शक्तिशाली साधन है:
- धारा 80CCD(1): यह आयकर अधिनियम की धारा 80C का हिस्सा है, जिसके तहत आप अपने वेतन या कुल आय का 10% (अधिकतम ₹1.50 लाख तक) टैक्स बचा सकते हैं।
- धारा 80CCD(1B) – सबसे बड़ा फायदा: यदि आपकी धारा 80C की ₹1.5 लाख की सीमा पीपीएफ, ईपीएफ या एलआईसी से पहले ही पूरी हो चुकी है, तब भी NPS में निवेश करने पर आपको ₹50,000 की अलग से विशेष टैक्स छूट मिलती है। 30% टैक्स स्लैब वाले व्यक्ति को इससे सीधे ₹15,600 की नकद टैक्स बचत होती है।
- धारा 80CCD(2) – कॉर्पोरेट योगदान: यदि आपकी कंपनी आपके वेतन (बेसिक + डीए) का 10% तक एनपीएस में जमा करती है, तो वह पूरी राशि आपकी कर योग्य आय से घटा दी जाती है। यह छूट पुरानी और नई दोनों कर व्यवस्थाओं (Old & New Tax Regime) में उपलब्ध है।
5. एसेट क्लासेस और निवेश विकल्प: एक्टिव बनाम ऑटो चॉइस
NPS में आपका पैसा शीर्ष पेंशन फंड मैनेजरों (जैसे SBI Pension Funds, LIC Pension Fund, HDFC Pension, ICICI Prudential) द्वारा 4 मुख्य एसेट क्लास में निवेश किया जाता है:
- एसेट क्लास E (Equity): कंपनियों के शेयरों में निवेश (ऐतिहासिक रिटर्न: 12% से 14% प्रति वर्ष)।
- एसेट क्लास C (Corporate Bonds): बड़ी कंपनियों के कॉरपोरेट बॉन्ड्स (रिटर्न: 8% से 9%)।
- एसेट क्लास G (Government Securities): केंद्र और राज्य सरकार की प्रतिभूतियां (100% सुरक्षित, रिटर्न: 7% से 8%)।
- एसेट क्लास A (Alternative Assets): रियल एस्टेट इनवेस्टमेंट ट्रस्ट (REITs) और इंफ्रास्ट्रक्चर फंड्स (अधिकतम 5% तक)।
निवेश के दो तरीके (Investment Choices):
- एक्टिव चॉइस (Active Choice): इसमें आप स्वयं तय करते हैं कि आपका कितना प्रतिशत पैसा इक्विटी (E) में जाएगा (अधिकतम 75% तक) और कितना डेट/सरकारी बॉन्ड (C व G) में जाएगा।
- ऑटो चॉइस (Auto Choice / Life Cycle Funds): यदि आपको शेयर बाजार का ज्ञान नहीं है, तो ऑटो चॉइस चुनें। इसमें आपकी उम्र के अनुसार इक्विटी का अनुपात अपने आप घटता जाता है और बुढ़ापा करीब आने पर पैसा सुरक्षित सरकारी बॉन्ड्स में शिफ्ट हो जाता है (LC-75 अग्रेसिव, LC-50 मॉडरेट, LC-25 कंजरवेटिव)।
6. NPS रिटर्न और पेंशन का वास्तविक गणित (Calculator & Wealth Projection)
आइए देखें कि यदि आप 30 वर्ष की आयु में NPS शुरू करते हैं और 60 वर्ष तक (30 वर्षों के लिए) निवेश जारी रखते हैं, तो 10% के औसत वार्षिक रिटर्न पर आपका कितना फंड और पेंशन बनेगी:
| मासिक निवेश (₹) | 30 साल में कुल जमा (₹) | 60 साल पर कुल तैयार फंड (Corpus) | 60% एकमुश्त टैक्स-फ्री निकासी (₹) | 40% एन्युइटी से आजीवन मासिक पेंशन (लगभग ₹) |
|---|---|---|---|---|
| ₹3,000 / माह | ₹10,80,000 | ₹68,38,000 | ₹41,02,800 | ₹16,000 – ₹18,000 / माह |
| ₹5,000 / माह | ₹18,00,000 | ₹1,13,97,000 (1.14 करोड़) | ₹68,38,200 | ₹26,000 – ₹30,000 / माह |
| ₹10,000 / माह | ₹36,00,000 | ₹2,27,94,000 (2.28 करोड़) | ₹1,36,76,400 (1.37 करोड़) | ₹53,000 – ₹60,000 / माह |
| ₹15,000 / माह | ₹54,00,000 | ₹3,41,90,000 (3.42 करोड़) | ₹2,05,14,000 (2.05 करोड़) | ₹80,000 – ₹90,000 / माह |
**नोट: 60 वर्ष की आयु में मिलने वाली 60% एकमुश्त राशि (Lump sum) आयकर की दृष्टि से 100% टैक्स-फ्री होती है। शेष 40% राशि से LIC, SBI Life या HDFC Life जैसी एन्युइटी कंपनी द्वारा जीवन भर हर महीने मासिक पेंशन दी जाती है, और निवेशक के न रहने पर वह 40% मूलधन नॉमिनी को वापस मिल जाता है।*
7. आंशिक निकासी के नियम (Partial Withdrawal Rules)
यदि 60 वर्ष की आयु से पहले आपको किसी आपात स्थिति में पैसों की आवश्यकता पड़ती है, तो PFRDA के नियमों के अनुसार:
- खाता 3 वर्ष पुराना होने के बाद आप अपने स्वयं के योगदान का 25% तक आंशिक रूप से निकाल सकते हैं।
- यह निकासी बच्चों की उच्च शिक्षा, बच्चों के विवाह, पहला आवासीय मकान खरीदने/बनाने, या किसी गंभीर बीमारी (कैंसर, हार्ट सर्जरी आदि) के इलाज के लिए पूरे कार्यकाल में अधिकतम 3 बार की जा सकती है।
- यह आंशिक निकासी पूरी तरह टैक्स-फ्री होती है।
8. घर बैठे 10 मिनट में eNPS खाता और PRAN कार्ड कैसे बनाएं?
आप अपने स्मार्टफोन या लैपटॉप से घर बैठे बिना किसी बैंक जाए 10 मिनट में NPS खाता खोल सकते हैं:
- आधिकारिक eNPS पोर्टल पर जाएं: Protean eNPS Registration पर जाएं और “National Pension System” चुनकर “Registration” पर क्लिक करें।
- आधार e-KYC चुनें: ‘Register with Aadhaar’ विकल्प चुनें। अपना 12-अंकों का आधार नंबर डालें और मोबाइल पर आए OTP को सत्यापित करें।
- व्यक्तिगत विवरण व बैंक खाता जोड़ें: आपका नाम, फोटो और पता आधार से स्वतः आ जाएगा। अपने बैंक खाते का विवरण (IFSC व खाता संख्या) और नॉमिनी का नाम दर्ज करें।
- पेंशन फंड और निवेश मोड चुनें: अपनी पसंद का पेंशन फंड मैनेजर (जैसे SBI, HDFC, ICICI) चुनें और ‘Active’ या ‘Auto’ चॉइस का चयन करें।
- प्रारंभिक अंशदान जमा करें: नेट बैंकिंग, डेबिट कार्ड या UPI से न्यूनतम ₹500 का प्रारंभिक निवेश जमा करें।
- PRAN जनरेट: भुगतान सफल होते ही तुरंत आपका 12-अंकों का PRAN नंबर स्क्रीन पर दिखाई देगा और डिजिटल PRAN कार्ड डाउनलोड हो जाएगा। फिजिकल कार्ड डाक द्वारा आपके पते पर भेज दिया जाता है।
9. अक्सर पूछे जाने वाले सवाल (FAQs)
प्र. 1: क्या नई टैक्स व्यवस्था (New Tax Regime) चुनने वाले भी NPS का लाभ ले सकते हैं?
उत्तर: हां! धारा 80CCD(2) के तहत नियोक्ता द्वारा बेसिक सैलरी का 10% (सरकारी कर्मचारियों के लिए 14%) तक दिया गया अंशदान नई टैक्स व्यवस्था में भी पूरी तरह टैक्स-फ्री है।
प्र. 2: क्या 60 साल की उम्र से पहले पूरा खाता बंद किया जा सकता है?
उत्तर: समय से पहले (Pre-mature Exit) बाहर निकलने पर कम से कम 80% राशि से एन्युइटी (पेंशन) खरीदनी होगी और केवल 20% राशि एकमुश्त निकाली जा सकती है (यदि कुल फंड ₹2.5 लाख से कम है तो पूरी राशि निकाली जा सकती है)।
प्र. 3: क्या एनपीएस में निवेश की गई रकम सुरक्षित है?
उत्तर: एनपीएस का नियमन सीधे भारत सरकार की वैधानिक संस्था PFRDA द्वारा किया जाता है। फंड का प्रबंधन देश के सबसे बड़े वित्तीय संस्थानों (SBI, LIC, UTI आदि) के सख्त ऑडिट और निगरानी में होता है।
10. महत्वपूर्ण आधिकारिक लिंक्स (Official Links)
- Pension Fund Regulatory and Development Authority (PFRDA)
- NPS Trust – Official Portal & Return Performance
- Protean eNPS – Online Account Opening & PRAN Generation
- Income Tax Department – Deductions under 80CCD
डिस्क्लेमर (Disclaimer)
इस लेख में दी गई नेशनल पेंशन सिस्टम (NPS) 2026 से संबंधित जानकारी केवल सामान्य शैक्षणिक और सूचनात्मक उद्देश्य के लिए है। UjalaSathi.in का उद्देश्य पाठकों को पेंशन योजना, निवेश के नियम, टैक्स लाभ और रिटायरमेंट प्लानिंग की जानकारी सरल हिंदी में उपलब्ध कराना है।
निवेश जोखिम: NPS में निवेश का एक हिस्सा इक्विटी, कॉरपोरेट बॉन्ड और सरकारी प्रतिभूतियों में लगाया जा सकता है। बाजार से जुड़े निवेश में रिटर्न की गारंटी नहीं होती और निवेश की वास्तविक राशि घट-बढ़ सकती है। लेख में दिए गए रिटर्न और पेंशन के आंकड़े अनुमानित हैं, वास्तविक रिटर्न या निश्चित पेंशन का वादा नहीं हैं।
टैक्स संबंधी जानकारी: आयकर की धाराओं 80CCD(1), 80CCD(1B) और 80CCD(2) के अंतर्गत मिलने वाली छूट आपकी पात्रता, चुनी गई कर व्यवस्था और उस समय लागू आयकर नियमों पर निर्भर करती है। निवेश करने या टैक्स रिटर्न दाखिल करने से पहले आयकर विभाग की आधिकारिक वेबसाइट या योग्य टैक्स सलाहकार से जानकारी अवश्य लें।
नियमों में बदलाव: NPS की निकासी, एन्युइटी, न्यूनतम योगदान, पात्रता और PRAN पंजीकरण से संबंधित नियम समय-समय पर बदल सकते हैं। आवेदन या निवेश करने से पहले PFRDA, NPS Trust और संबंधित आधिकारिक पोर्टल पर नवीनतम नियमों की पुष्टि करें।
UjalaSathi.in इस लेख में दी गई जानकारी के आधार पर लिए गए किसी भी वित्तीय निर्णय, निवेश में होने वाले नुकसान या नियमों की व्याख्या से उत्पन्न परिणामों के लिए जिम्मेदारी का दावा नहीं करता। यह लेख व्यक्तिगत निवेश, कानूनी या टैक्स सलाह का विकल्प नहीं है।
आधिकारिक स्रोत:
- PFRDA: https://www.pfrda.org.in/
- NPS Trust: https://npstrust.org.in/
- आयकर विभाग: https://incometax.gov.in/
निवेश का निर्णय लेने से पहले अपनी वित्तीय स्थिति, जोखिम सहने की क्षमता और रिटायरमेंट के लक्ष्यों का आकलन करें।
महत्वपूर्ण सूचना: UjalaSathi.in पर दी गई जानकारी आधिकारिक वेबसाइटों, सरकारी सूचनाओं, संबंधित विभागों के दिशा-निर्देशों और विश्वसनीय स्रोतों के आधार पर सरल हिंदी में प्रस्तुत की जाती है। हमारा उद्देश्य पाठकों तक सही, उपयोगी और जानकारीपूर्ण सामग्री पहुँचाना है। हालांकि, नियमों, तिथियों, शुल्क और पात्रता में समय-समय पर बदलाव हो सकते हैं। इसलिए किसी भी योजना का लाभ लेने, आवेदन करने या महत्वपूर्ण निर्णय लेने से पहले संबंधित विभाग की आधिकारिक वेबसाइट पर जानकारी की पुष्टि अवश्य करें। किसी भी त्रुटि या बदलाव के लिए आधिकारिक सूचना को ही अंतिम मानें।