
क्या आप क्रेडिट कार्ड के 50 दिनों के ब्याज-मुक्त पीरियड का गणित समझना चाहते हैं? जानिए Billing Cycle क्या है, बिलिंग डेट बदलने का RBI नियम और पैसे बचाने का हैक।
क्रेडिट कार्ड की मार्केटिंग करते समय बैंक और सेल्स एजेंट जिस एक फीचर का सबसे जोर-शोर से प्रचार करते हैं, वह है—“Enjoy Up to 50 Days of Interest-Free Credit!” (पचास दिनों तक बिना किसी ब्याज के बैंक के पैसे से खरीदारी करें)।
अधिकांश आम कार्डधारक यह मान लेते हैं कि वे जब भी, जिस भी तारीख को कार्ड स्वाइप करेंगे, उन्हें उस तारीख से पूरे 50 दिन बाद पैसे चुकाने होंगे।
फिर एक दिन वे 28 तारीख को ₹40,000 का कोई नया स्मार्टफोन खरीदते हैं, और 5 तारीख को बैंक का बिल आ जाता है जिसमें लिखा होता है कि 20 तारीख तक पूरा पैसा भरें! वे हैरान रह जाते हैं कि “मुझे तो खरीदारी किए मात्र 22 दिन हुए हैं, तो फिर मेरे बाकी के 28 दिन कहाँ गायब हो गए? क्या बैंक ने मुझे धोखा दिया?”
सच्चाई यह है कि बैंक ने धोखा नहीं दिया, बल्कि कार्डधारक ने क्रेडिट कार्ड बिलिंग साइकिल (Billing Cycle) और स्टेटमेंट जनरेशन डेट (Statement Date) के बुनियादी गणित को नहीं समझा।
यदि आप बिलिंग साइकिल की तारीखों को सही तरीके से समझ लें, तो आप न केवल अधिकतम 50 से 55 दिनों का मुफ्त क्रेडिट पीरियड हासिल कर सकते हैं, बल्कि बैंक के पैसे का इस्तेमाल करके हर साल हजारों रुपये का अतिरिक्त ब्याज भी कमा सकते हैं। इसके अलावा, भारतीय रिजर्व बैंक (RBI) के नए नियमों के अनुसार अब आप अपनी बिलिंग साइकिल की तारीख खुद अपनी मर्जी से बदल भी सकते हैं!
आइए इस विस्तृत गाइड में बिलिंग साइकिल के हर रहस्य, तारीख बदलने के नियमों और पैसे बचाने के हैक्स को आसान हिंदी में समझते हैं।
1. क्रेडिट कार्ड बिलिंग साइकिल क्या होता है? (The 3 Pillar Dates)
क्रेडिट कार्ड के काम करने के पूरे तंत्र को समझने के लिए आपको केवल 3 तारीखों को समझना होगा:
- बिलिंग साइकिल (Billing Cycle): यह दो लगातार बिल बनने की तारीखों के बीच का लगभग 30 दिनों का समय होता है। इस 30 दिनों के दौरान आप कार्ड से जो भी ग्रोसरी, पेट्रोल, ऑनलाइन शॉपिंग या बिल भरते हैं, वह सब इकट्ठा होता रहता है।
- स्टेटमेंट जनरेशन डेट (Statement Date): यह महीने की वह तय तारीख होती है जिस दिन बैंक आपके 30 दिनों के सभी खर्चों का बहीखाता (Bill Statement) तैयार करता है।
- उदाहरण: यदि आपकी स्टेटमेंट डेट हर महीने की 15 तारीख है, तो 15 जनवरी से 14 फरवरी तक के सभी खर्च 15 फरवरी के बिल में दर्ज होंगे।
- पेमेंट ड्यू डेट (Payment Due Date): यह स्टेटमेंट बनने के लगभग 15 से 20 दिन बाद की अंतिम तारीख होती है जिस दिन तक आपको अपना बिल बिना किसी ब्याज या पेनल्टी के चुकाना अनिवार्य होता है।
- ग्रेस पीरियड (Grace Period): स्टेटमेंट बनने की तारीख से लेकर पेमेंट ड्यू डेट के बीच के 15-20 दिनों को ‘ग्रेस पीरियड’ कहा जाता है।
2. 50 दिनों के ब्याज-मुक्त समय का वास्तविक गणित (The 50 Days Breakdown)
बैंक हमेशा कहते हैं “Up to 50 Days” (अधिकतम 50 दिनों तक), वे कभी नहीं कहते कि “हमेशा 50 दिन”।
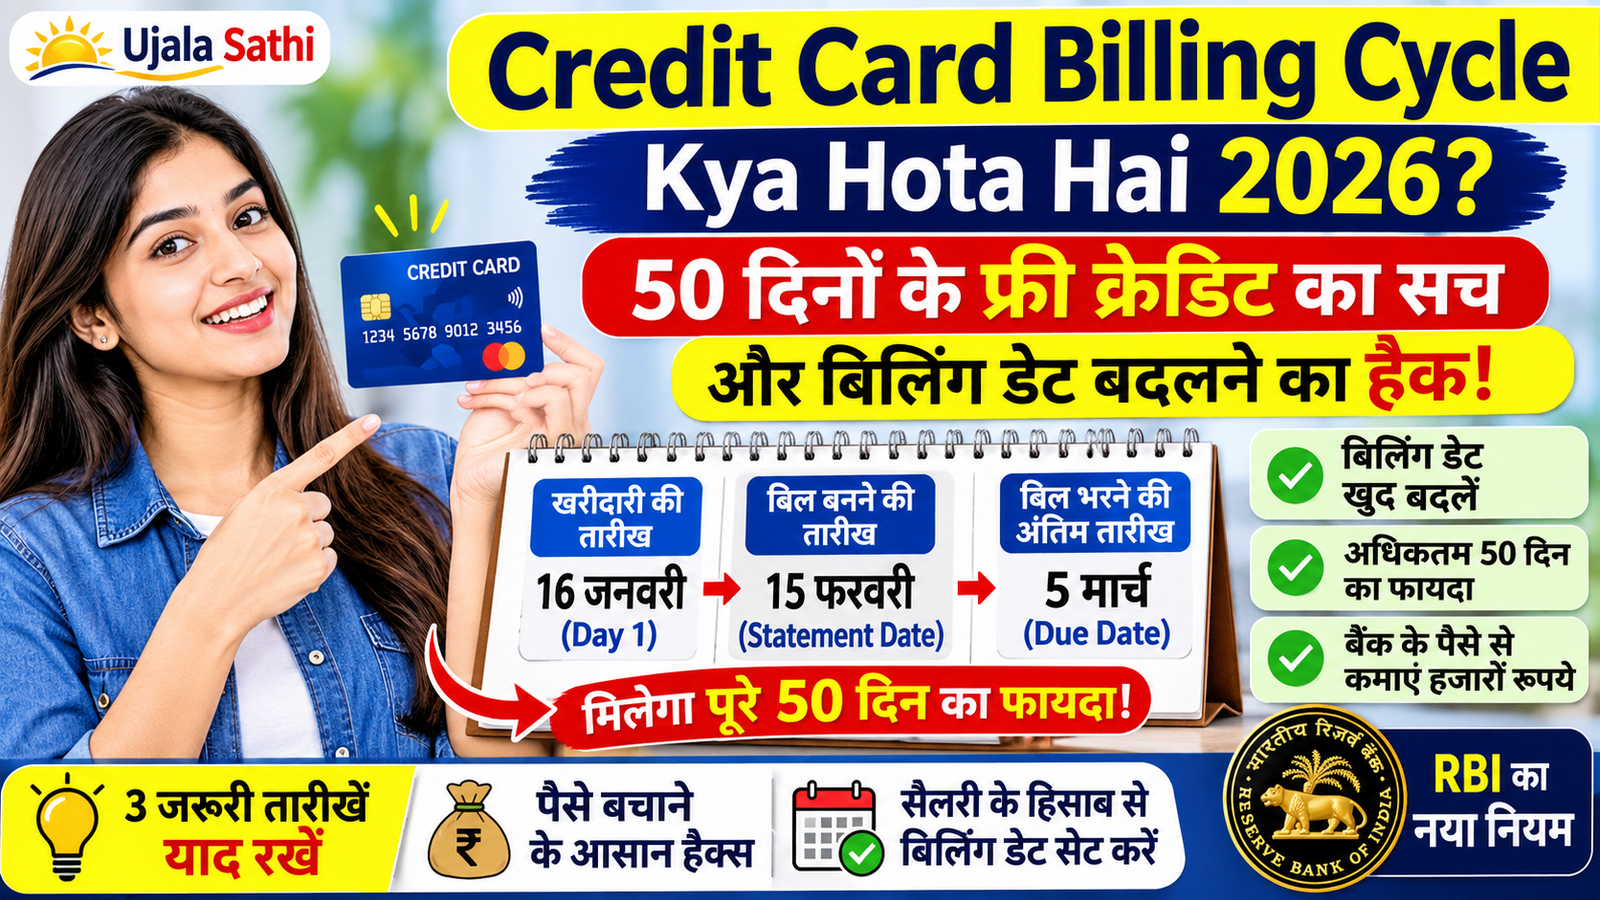
नीचे दी गई तालिका से समझिए कि खरीदारी की तारीख बदलने से आपको कितने दिन मिलते हैं (मान लेते हैं आपकी स्टेटमेंट डेट हर महीने की 15 तारीख है और ड्यू डेट अगले महीने की 5 तारीख है):
| खरीदारी की तारीख (Purchase Date) | बिल बनने की तारीख (Statement Date) | बिल भरने की अंतिम तारीख (Due Date) | आपको मिला कुल ब्याज-मुक्त समय |
|---|---|---|---|
| 16 जनवरी (साइकिल का पहला दिन) | 15 फरवरी | 5 मार्च | पूरे 49 से 50 दिन! (30 दिन साइकिल + 20 दिन ग्रेस) |
| 25 जनवरी (साइकिल का 10वां दिन) | 15 फरवरी | 5 मार्च | 40 दिन का समय |
| 5 फरवरी (साइकिल का 20वां दिन) | 15 फरवरी | 5 मार्च | 29 दिन का समय |
| 14 फरवरी (बिल बनने से 1 दिन पहले) | 15 फरवरी | 5 मार्च | मात्र 20 दिन का समय! |
स्मार्ट इन्वेस्टर हैक (The Day-After Rule): जब भी आपको कोई बड़ा खर्च करना हो (जैसे नया टीवी, लैपटॉप, या फ्लाइट बुकिंग), तो हमेशा अपनी स्टेटमेंट डेट के ठीक अगले दिन (Day 1) खरीदारी करें! यदि आपकी स्टेटमेंट 15 तारीख को बनती है, तो 16 तारीख को खरीदारी करें। ऐसा करने से आपको पूरे 50 दिनों का अधिकतम ब्याज-मुक्त समय मिलेगा। यदि आप 14 तारीख को खरीदेंगे, तो मात्र 20 दिन में पैसा चुकाना पड़ेगा।
3. RBI का ऐतिहासिक नियम: अपनी मर्जी से बिलिंग डेट बदलने की आजादी
पहले बैंक ग्राहकों को अपनी मर्जी से कोई भी रैंडम बिलिंग साइकिल थमा देते थे। लेकिन भारतीय रिजर्व बैंक (RBI) ने अपने मास्टर सर्कुलर में बैंकों के लिए यह अनिवार्य कर दिया है:आरबीआई का सख्त नियम: सभी क्रेडिट कार्ड जारीकर्ता बैंकों को अपने ग्राहकों को कम से कम एक बार अपनी क्रेडिट कार्ड बिलिंग साइकिल और ड्यू डेट अपनी पसंद के अनुसार बदलने की सुविधा देना अनिवार्य है!
अपनी सैलरी के अनुसार बिलिंग डेट कैसे सेट करें?
अधिकांश मध्यमवर्गीय कर्मचारियों की सबसे बड़ी समस्या यह होती है कि उनकी सैलरी आती है महीने की 1 या 7 तारीख को, लेकिन बैंक ने उनके क्रेडिट कार्ड की ड्यू डेट रख दी होती है महीने की 25 तारीख को! 25 तारीख तक बैंक खाता खाली हो जाता है और बिल लेट होने पर 42% का भारी ब्याज लग जाता है।
- समाधान: यदि आपकी सैलरी हर महीने की 1 तारीख को आती है, तो अपने बैंक से कहकर अपनी स्टेटमेंट डेट 20 तारीख और पेमेंट ड्यू डेट 7 या 8 तारीख करवा लें।
- इससे जैसे ही 1 तारीख को आपका वेतन आएगा, आप बिना किसी तनाव के तुरंत 100% बिल भर सकेंगे और आपसे कभी लेट पेमेंट नहीं होगी!
4. 50 दिनों के ‘फ्लोट’ से पैसे कमाने का सीक्रेट फॉर्मूला
क्या आप जानते हैं कि बैंक के पैसे से आप हर साल ₹3,000 से ₹6,000 का अतिरिक्त ब्याज कमा सकते हैं?
यह कैसे काम करता है?
मान लीजिए आपके परिवार का मासिक खर्च ₹50,000 है:
- आप अपने सभी खर्च (ग्रोसरी, पेट्रोल, बिल) स्टेटमेंट डेट के तुरंत बाद क्रेडिट कार्ड से करते हैं।
- जो ₹50,000 आपके पास नकद थे, उन्हें खर्च करने के बजाय अपने 7% ब्याज वाले डिजिटल सेविंग्स अकाउंट (जैसे AU या IDFC) या आर्बिट्राज फंड में रखे रहने देते हैं।
- 45 दिनों तक वह ₹50,000 आपके खाते में चक्रवृद्धि ब्याज कमाता है (45 दिनों का ब्याज = लगभग ₹430)।
- 48वें दिन आप अपने बैंक खाते से क्रेडिट कार्ड का पूरा बिल चुका देते हैं।
- सालाना फायदा: हर महीने ₹400-₹500 का अतिरिक्त ब्याज यानी सालभर में लगभग ₹5,000 से ₹6,000 की शुद्ध मुफ्त कमाई सिर्फ बैंक के पैसे को सही समय पर घुमाकर!
5. बिलिंग साइकिल और सिबिल स्कोर (CIBIL Score) का गहरा संबंध
बैंक क्रेडिट ब्यूरो (CIBIL) को आपकी रिपोर्ट कब भेजते हैं? पेमेंट ड्यू डेट पर नहीं, बल्कि स्टेटमेंट जनरेशन डेट पर!
- यदि आपके कार्ड की लिमिट ₹1,00,000 है और आपने 14 तारीख तक ₹70,000 खर्च कर दिए, तो 15 तारीख को आपका बिल बनेगा ₹70,000 का।
- बैंक सिबिल को रिपोर्ट भेजेगा कि आपका क्रेडिट यूटिलाइजेशन रेशियो (CUR) 70% है! इससे आपका सिबिल स्कोर 30-40 अंक गिर जाएगा, भले ही आप 5 तारीख को पूरा बिल भर दें।
- मिड-साइकिल पेमेंट हैक (Mid-Cycle Payment): यदि किसी महीने खर्च ज्यादा हो गया है, तो स्टेटमेंट बनने की तारीख से 2 दिन पहले ही (जैसे 12 या 13 तारीख को) 50% पैसा चुका दें। इससे जब 15 तारीख को बिल बनेगा, तो बकाया केवल ₹20,000 दिखेगा और आपका सिबिल स्कोर 780+ के सुरक्षित दायरे में बना रहेगा।
6. मोबाइल ऐप से बिलिंग साइकिल की तारीख कैसे बदलें? (Bank-Wise Guide)
- HDFC Bank: MyCards पोर्टल में लॉगिन करें ➔ ‘Credit Card’ चुनें ➔ ‘Card Services’ ➔ ‘Change Billing Cycle’ पर टैप करके अपनी पसंदीदा तारीख चुनें।
- SBI Card: SBI Card ऐप खोलें ➔ मेनू में ‘Services’ ➔ ‘Change Billing Cycle’ चुनें ➔ नई तारीख सेलेक्ट करके ओटीपी डालें।
- ICICI Bank: iMobile ऐप में जाएं ➔ ‘Cards’ ➔ ‘Manage Card’ ➔ ‘Change Billing Cycle Date’ विकल्प चुनें।
- Axis Bank: Axis Mobile App ➔ ‘Credit Cards’ ➔ ‘Control Center’ ➔ ‘Billing Cycle Change’।
7. बिलिंग साइकिल से जुड़ी 3 घातक गलतियां (Don’t Do This)
- ड्यू डेट की रात 11:45 बजे पेमेंट करना: कभी भी आखिरी दिन के आखिरी पलों का इंतजार न करें। यदि तकनीकी खराबी से पेमेंट 12:05 AM पर सेटल हुई, तो बैंक सीधे ₹1,000 की लेट फीस और 42% ब्याज लगा देगा। हमेशा ड्यू डेट से कम से कम 3 दिन पहले भुगतान करें।
- ‘Minimum Amount Due’ भरने का भ्रम: यदि आपने ₹50,000 के बिल पर सिर्फ ₹2,500 का मिनिमम ड्यू भरा, तो आपका पूरा 50 दिनों का ब्याज-मुक्त समय शून्य हो जाता है और बाकी बचे पैसे पर पहले दिन से 42% ब्याज कटना शुरू हो जाता है।
- अनरिजॉल्व्ड पुराना बैलेंस होने पर नया स्वाइप: यदि पिछले महीने का ₹500 भी बकाया रह गया है, तो नई खरीदारी पर आपको 50 दिन का फ्री क्रेडिट नहीं मिलेगा; उस पर पहले दिन से ब्याज लगेगा।
👉 [सर्वश्रेष्ठ लाइफटाइम फ्री कैशबैक क्रेडिट कार्ड्स की तुलना करने और 50 दिनों का फ्री क्रेडिट पाने के लिए यहां क्लिक करें – आपका एफिलिएट लिंक]
अक्सर पूछे जाने वाले सवाल (FAQs)
Q1. क्या क्रेडिट कार्ड बिलिंग साइकिल बदलने पर कोई फीस लगती है?
उत्तर: बिल्कुल नहीं! भारतीय रिजर्व बैंक (RBI) के नियमानुसार बैंकों को यह सुविधा अपने ग्राहकों को पूरी तरह मुफ्त (Zero Charges) प्रदान करनी होती है। इसके लिए कोई शुल्क नहीं कटता।
Q2. मैं अपने क्रेडिट कार्ड की बिलिंग साइकिल कितनी बार बदल सकता हूँ?
उत्तर: अधिकांश बैंक आरबीआई के नियमों के तहत कार्ड की पूरी लाइफटाइम में कम से कम एक बार (कुछ बैंक साल में एक बार) बिलिंग साइकिल बदलने की अनुमति देते हैं। इसलिए तारीख का चयन बहुत सोच-समझकर अपनी सैलरी डेट के अनुसार करें।
Q3. क्या स्टेटमेंट बनने के तुरंत बाद बिल भरना सही है या ड्यू डेट तक इंतजार करना चाहिए?
उत्तर: यदि आप अपने पैसे को 7% ब्याज वाले बचत खाते में रखकर अतिरिक्त ब्याज कमाना चाहते हैं, तो आप ड्यू डेट से 3 दिन पहले तक इंतजार कर सकते हैं। लेकिन यदि आप मानसिक शांति चाहते हैं और भूलने का डर है, तो स्टेटमेंट बनने के तुरंत बाद बिल भर देना सबसे सुरक्षित होता है।
Q4. यदि पेमेंट ड्यू डेट के दिन बैंक की छुट्टी या रविवार हो, तो क्या लेट फीस लगेगी?
उत्तर: आरबीआई के नियमों के अनुसार यदि आपकी पेमेंट ड्यू डेट किसी सरकारी छुट्टी या रविवार को पड़ती है, तो बैंक को बिना किसी लेट फीस के अगले कार्यदिवस (Next Working Day) तक भुगतान स्वीकार करना अनिवार्य होता है। हालांकि, किसी भी विवाद से बचने के लिए छुट्टी से पहले ही भुगतान कर देना बेहतर है।
अस्वीकरण (Disclaimer): यह लेख केवल वित्तीय साक्षरता और उपभोक्ता जागरूकता के उद्देश्य से तैयार किया गया है। क्रेडिट कार्ड की ब्याज दरें, ग्रेस पीरियड और बिलिंग नीतियां संबंधित बैंकों के नियमों के अधीन हैं। कोई भी निर्णय लेने से पहले अपने कार्ड जारीकर्ता बैंक के आधिकारिक नियमों की जांच अवश्य कर लें।